Prema procenama Evropskog udruženja za biodizel (EWABA), prelazak sa B7 na B10 omogućiće Evropskoj uniji da zameni oko 4-5 miliona tona (ili 30-37 miliona barela) dizel goriva biodizelom, što odgovara 8-10 dana njegove potrošnje od strane automobila u EU.
EWABA napominje da ovo nije prognoza stvarne potrošnje, već samo procena potencijalne supstitucije, i predlaže povećanje opterećenja operativnih preduzeća i uklanjanje regulatornih ograničenja za proizvodnju goriva sa povećanim sadržajem biokomponenti kako bi se smanjila zavisnost od spoljnih dobavljača.
Prema podacima Evrostata, EU je 2023. godine bila 95% zavisna od uvoza nafte, a 2024. godine 32,3% finalne potrošnje energije u EU otišlo je u transportu. U drugom kvartalu 2026. godine, vrednost uvezene nafte bila je 55,8% veća od mesečnog proseka u 2025. godini, dok su fizičke zalihe porasle za samo 1,2%.
Upotreba B10 je obuhvaćena evropskim standardom EN 16734, a neke zemlje koriste takve smeše. U Francuskoj se prodaje B10, a neki vozni parkovi imaju dozvole za B30 i B100. U Portugalu, preko 160 benzinskih stanica prodaje B15. Italija je 2026. godine uvela zahtev da se osigura da je B7 dostupan na najmanje 30% benzinskih stanica u svakoj pokrajini.
U martu 2026. godine, AGQM je ažurirao preporuke za upotrebu mešavina goriva sa povećanim sadržajem biodizela od 20 proizvođača vozila i motora.
Van EU, upotreba biodizela se aktivnije povećava. Indonezija je prešla na B50 od jula 2026. godine, Brazil je uveo obavezni B15 od avgusta 2025. godine, a Malezija je započela prelazak sa B10 na B15.
Istovremeno, EWABA smatra da evropska direktiva RED III ograničava upotrebu biodizela iz određenih sirovina na 1,7% potrošnje energije u transportu, osim ako država nema dozvolu za povećanje ograničenja. Stoga, EWABA predlaže reviziju ograničenja, uz očuvanje strogih zahteva za održivost sirovina.
Trenutno u Evropi radi preko 70 postrojenja za preradu otpada u biodizel, ali je kapacitet udruženja iskorišćen samo 50%. Da bi se povećala potražnja, EWABA predlaže povećanje dostupnosti B10, razmatrajući ciljane poreske mere i održavajući neophodnu pokrivenost mreže goriva B7. Prema proračunima nemačkih industrijskih organizacija, u prvoj polovini 2026. godine, B10 bi mogao biti 0,03 €/l jeftiniji od B7, iako to zavisi od tržišnih uslova.
EWABA veruje da će povećanje kapaciteta postrojenja smanjiti uvoz fosilnih goriva, povećati zaposlenost i povećati reciklažu otpada bez izgradnje dodatne infrastrukture.
Globalna trgovina hranom i poljoprivrednim proizvodima uvećala se otprilike pet puta u periodu od 2000. do 2024. godine. Iako je međunarodna trgovina pomogla zemljama da prevaziđu nedostatke u domaćem snabdevanju, veća međusobna povezanost stvorila je i nove ranjivosti – naročito kada poremećaji pogode velike dobavljače ili dovedu do uvođenja restriktivnih trgovinskih politika.
Ekstremni vremenski događaji, uključujući suše, toplotne talase, poplave i oluje, predstavljaju značajan uzrok takvih poremećaja. To koliko efikasno međunarodna tržišta mogu da apsorbuju ove šokove zavisi od njihove sposobnosti prilagođavanja. Najnovije izdanje izveštaja FAO-a (FAO) pod nazivom „Stanje na tržištima poljoprivrednih proizvoda 2026.” (SOCO) istražuje ovu dinamiku na primeru globalnih tržišta žitarica. Koristeći model globalne trgovinske mreže, izveštaj simulira poremećaje u proizvodnji pšenice, kukuruza i pirinča, te procenjuje kako različite mere politika mogu ublažiti ili, pak, pogoršati njihove posledice.
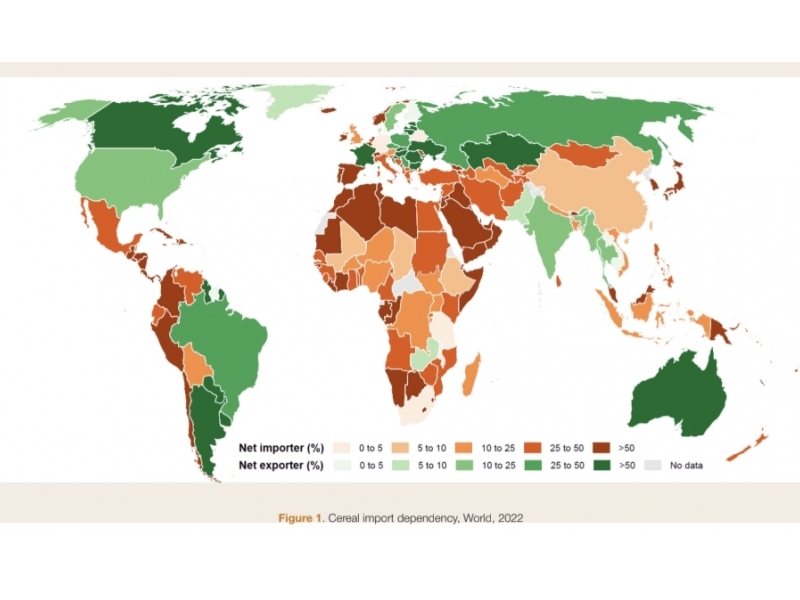
Kada je reč o tržištima žitarica, globalni izvoz je i dalje koncentrisan u rukama relativno malog broja velikih dobavljača, dok mnoge zemlje u Africi, na Bliskom istoku, kao i u delovima Azije i Latinske Amerike, u velikoj meri zavise od uvoza kako bi zadovoljile domaću potražnju (Slika 1). Ovakva koncentracija znači da se šok u proizvodnji, koji pogodi jednu veliku zemlju izvoznicu, može brzo proširiti na šire tržište.
Kako bi se procenili ovi rizici, izveštaj SOCO 2026 razmatra dva scenarija vremenskih šokova. Prvi simulira događaj sličan periodu „Dust Bowl-a” (velikih suša i peščanih oluja) u Sjedinjenim Državama, što dovodi do smanjenja proizvodnje kukuruza za oko 40 odsto, pšenice za 30 odsto i pirinča za 20 odsto. Drugi scenario obuhvata širi šok koji istovremeno pogađa nekoliko velikih poljoprivrednih regiona, što rezultira padom globalne proizvodnje kukuruza za oko 10 odsto, dok proizvodnja pšenice i pirinča opada za po oko 7 odsto. Simulacije pokazuju da efekti ovih šokova ne zavise samo od obima gubitaka u proizvodnji, već i od reakcija vlada i učesnika na tržištu. Zemlje mogu da posegnu za zalihama žitarica kako bi nadoknadile pad uvoza, dok izvoznici mogu da uvedu ograničenja radi zaštite domaćih zaliha, što dodatno sužava međunarodna tržišta i pojačava posledice prvobitnog šoka.
Rezultati ističu važnost saradnje u ograničavanju lančanih efekata. U uslovima saradnje – uz održavanje otvorene trgovine i bez dodatnih izvoznih ograničenja – broj neuhranjenih ljudi raste za 40,1 milion u scenariju „Dust Bowl” (velike suše), odnosno za 162,5 miliona u scenariju šireg šoka u globalnom sistemu ishrane. S druge strane, restriktivne mere politika mogu da pojačaju negativne posledice pada proizvodnje: u pomenutom širem scenariju, ograničavanje izvoza na 75 odsto nivoa pre nastupanja šoka dovelo bi do porasta broja neuhranjenih ljudi za 185,2 miliona – što je oko 14 odsto više nego u slučaju saradnje – uz pogoršanje stanja bezbednosti hrane u 120 zemalja.
Stoga su otvorena trgovina i međunarodna saradnja od ključnog značaja za preraspodelu raspoloživih zaliha i ograničavanje posledica ekstremnih vremenskih događaja. Jednako je važna i transparentnost tržišta. Blagovremene informacije o proizvodnji, zalihama i kretanjima u trgovini – kakve pruža sistem AMIS – mogu pomoći u smanjenju neizvesnosti, doprineti donošenju odluka zasnovanih na pouzdanim podacima i odvratiti od nekoordinisanih mera politika koje nose rizik od dodatnog povećanja tržišne nestabilnosti. S obzirom na to da rizici povezani sa vremenskim prilikama nastavljaju da ugrožavaju globalnu poljoprivrednu proizvodnju, jačanje transparentnosti tržišta i međunarodne saradnje biće od suštinskog značaja za izgradnju otpornijeg globalnog sistema ishrane.
U marketingovoj 2026/27. godini, proizvodnja žitarica i uljarica u Bugarskoj je značajno porasla nakon teške prethodne sezone.
Prema rečima stručnjaka kompanije Grainstore Bulgaria, žetva kukuruza u zemlji je udvostručena u odnosu na prošlu godinu sa 0,9 na 2 miliona tona, suncokreta - za 79% sa 1,4 na 2,5 miliona tona, i pšenice - sa 7,5 na 7,8 miliona tona.
Obnavljanje proizvodnje pomaže povećanju izvoza bugarskog žita i suncokreta, ali ga ograničavaju logistički problemi. Nizak vodostaj Dunava otežava rečni transport, a veliko opterećenje železničke infrastrukture odlaže isporuku proizvoda lukama i kupcima, povećavajući troškove transporta i smanjujući prihode proizvođača.
Dodatni pritisak na cene je nizak kvalitet novog roda pšenice, iako se pokazatelji u velikoj meri razlikuju u zavisnosti od regiona uzgoja. Značajan deo roda biće kvaliteta za stočnu hranu, što će otežati njegovu prodaju na svetskom tržištu.
Teška situacija u Crnom moru takođe smanjuje konkurentnost bugarskih poljoprivrednih proizvoda. Problemi sa brodarstvom povećavaju troškove prevoza i osiguranja i primoravaju kupce da traže alternativne izvore snabdevanja. Istovremeno, stabilizacija morskog transporta može povećati konkurenciju drugih crnomorskih izvoznika.
Stoga će, uprkos obnavljanju proizvodnje, obim izvoza bugarskog žita prvenstveno zavisiti od troškova logistike i situacije na regionalnom tržištu žita
U oktobarskom izveštaju o izgledima za tržišta robe, stručnjaci Svetske banke prognoziraju povećanje globalnih cena žitarica od 14,1% u 2026. godini i 9,3% u 2027. godini. Ukupni indeks cena hrane će se povećati za 10,3% u 2026. godini i za 7,2% u 2027. godini.
Cene pšenice će najviše porasti zbog poremećaja u snabdevanju iz regiona Crnog mora, nepovoljnih vremenskih uslova i povećanih troškova proizvodnje. Tako će cene američke tvrde crvene ozime pšenice (HRW) u 2026. godini porasti za 28% u odnosu na prethodnu godinu sa 243 dolara/t na 311 dolara/t, a u 2027. godini - za još 13,5% na 353 dolara/t, dok je u aprilskom izveštaju prosečna cena za 2026. godinu prognozirana na 253 dolara/t, a u 2027. godini - 260 dolara/t.
Cene kukuruza u 2026. godini će porasti za 9,9% sa 203 dolara/t na 223 dolara/t, a u 2027. godini – za dodatnih 5,4% na 235 dolara/t. Cene ječma u 2026. godini će biti 164 dolara/t, a u 2027. godini – 172 dolara/t. Prosečna cena tajlandskog pirinča sa 5% polomljenih zrna u 2026. godini će porasti sa 408 dolara/t na 448 dolara/t, a u 2027. godini – na 500 dolara/t.
Tržišta uljarica i prerađenih uljarica takođe će zabeležiti više cene, a najviše će porasti cene sojinog ulja. U 2026. godini one će porasti za 39% u odnosu na prethodnu godinu na 1.585 dolara/tona, a u 2027. godini – na 1.765 dolara/tona. Cene sojine sačme će porasti za 17,5% na 430 dolara/tona u 2026. godini, i za dodatnih 9,5% na 471 dolar/tona u 2027. godini, dok će cene soje dostići 489 dolara/tona i 515 dolara/tona, respektivno.
Pritisak na cene dodatno pogoršava rast cena đubriva i energije. Prema Svetskoj banci, cene energije će porasti za dodatnih 32% u 2026. godini, posebno će cene sirove nafte marke Brent porasti sa 69 dolara/barel na 91 dolar/barel. Indeks cena đubriva će porasti za 14,3% u 2026. godini (posebno će cene uree porasti za 20,6% na 510 dolara/t), ali će se smanjiti za 12,4% u 2027. godini, ali će troškovi energije, prerade i transporta ostati glavne komponente troškova poljoprivrednih proizvoda.
Prema Svetskoj banci, najveći pokretači cena biće blokada snabdevanja iz crnomorskih luka, rast cena energije i moguće jačanje fenomena El Ninjo. Ako se svi ovi faktori kombinuju, svetske cene hrane u 2027. godini će premašiti osnovnu prognozu za 12% i biće više nego u 2022. godini. Zemlje zavisne od uvoza u Severnoj Africi, na Bliskom istoku i u Aziji će najviše patiti.
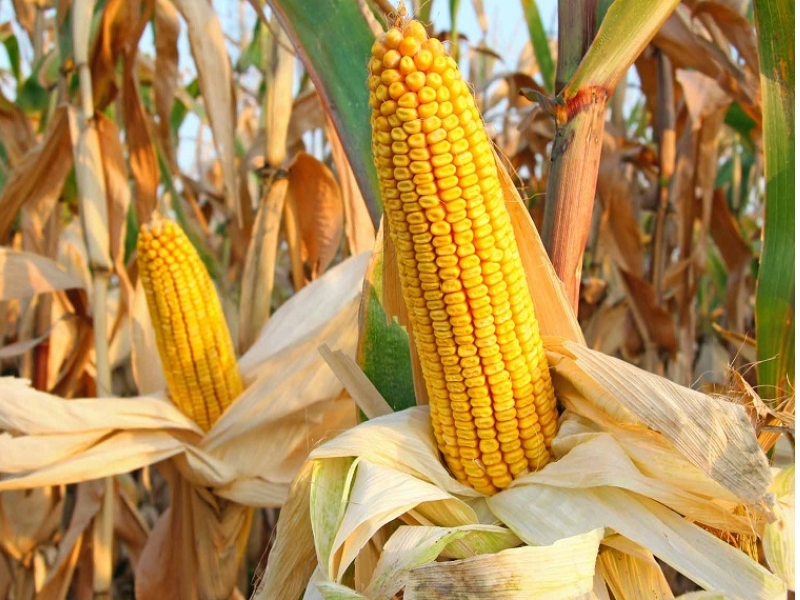
Prema prognozi stručnjaka FAS USDA, u 2026/27. MG proizvodnja kukuruza u Kini će se povećati za 1,6% u odnosu na prethodnu sezonu sa 301,2 na 306 miliona tona zbog proširenja površina za setvu i povoljnih vremenskih uslova, iako je u nekim regionima potencijal prinosa bio ograničen vrućinom na kraju vegetacione sezone.
Zaključno sa 15. oktobrom, 70% jesenjih žitarica u Kini je ovršiđeno, a glavna jesenja kultura je kukuruz.
Prema prognozi Ministarstva poljoprivrede SAD (USDA FAS), domaća potrošnja kukuruza u zemlji u sezoni 2026/27. takođe će se povećati za milion tona u poređenju sa prethodnom sezonom na 322 miliona tona, od čega će 240 miliona tona otići na stočnu hranu, a preostalih 82 miliona tona na hranu i industrijske potrebe i seme. Istovremeno, uvoz kukuruza će iznositi 6 miliona tona, a završne zalihe će se smanjiti za 10 miliona tona na 165 miliona tona.
Povećana ponuda kukuruza nove rode vrši pritisak na domaće cene i primorava trgovce i proizvođače stočne hrane da uspore kupovinu u očekivanju daljeg pada cena.
Pored toga, zbog aktivne upotrebe alternativnih, jeftinijih komponenti u formulacijama, posebno pšenice, ječma i sirka, udeo kukuruza u ishrani je smanjen tokom 2026. godine sa 47% na 29%.
Oko 2,4 miliona tona uvezenog ječma i sirka akumuliralo se u južnim lukama. Očekuje se da će Kina uvesti oko 7 miliona tona žitarica za ishranu u četvrtom kvartalu 2026. godine, što će povećati konkurenciju između kukuruza i alternativnih useva.
Potražnju za kukuruzom smanjuje i teška situacija u stočarstvu, posebno niske cene mesa i neisplativost svinjogojstva.
Pad potražnje za kukuruzom iz Kine povećaće pritisak na cene u SAD i Brazilu, što će shodno tome sniziti cene u EU i Ukrajini.
Niska izvozna potražnja, poboljšani vremenski uslovi u Australiji i Argentini i povoljni vremenski uslovi za setvu ozime pšenice u potpunosti su nadoknadili faktor koji je blokirao morski izvoz pšenice iz Ukrajine i Ruske Federacije, što je dovelo do pada cena pšenice tokom septembra i oktobra na nivoe sa početka sezone 2026/27.
Prošle nedelje, cene su pale za dodatnih 5,7-7,5% pod pritiskom vesti o mogućem nastavku pregovora između Ukrajine i Ruske Federacije .
Tokom nedelje, decembarski fjučersi pšenice su pali:
za 6,4% na 226,3 dolara/t – za meku ozimu pšenicu SRW u Čikagu (-12,2% mesečno),
za 6,2% na 242,1 dolara/t – za tvrdu pšenicu za proizvodnju u Kanzas Sitiju (-13%),
za 5,7% na 233 dolara/t – za jaru HRS pšenicu u Mineapolisu (-10,7%),
za 7,5% na 226,5 €/t ili 273 $/t - za meku pšenicu na berzi Euronext u Parizu (-4,5% mesečno).
Izvoz pšenice iz SAD u periodu od 15. do 22. oktobra smanjen je za 28% u odnosu na prethodnu nedelju na 183,8 hiljada tona, što je za 31,9% manje od odgovarajuće brojke prošle godine, a ukupno od početka 2026/27. godine iznosio je 7,42 miliona tona, što je već za 35,4% niže od prošlogodišnjih stopa.
Prema nedeljnom izveštaju NASS USDA, zaključno sa 25. oktobrom, 76% površina u SAD je zasejano ozimom pšenicom (77% u proseku tokom 5 godina), ali će toplo vreme sa prognozom padavina za naredne dane omogućiti ubrzanu setvu.
Ukrajina je za 26 dana oktobra izvezla 764 hiljade tona pšenice (u poređenju sa 1,448 miliona tona prošle godine), a ukupno od početka sezone — 3,54 (6,185) miliona tona. To ukazuje da se izvoz pšenice iz Ukrajine nastavlja, iako znatno manjim tempom.
Zaključno sa 21. oktobrom, u Ukrajini je posejano 3,51 miliona hektara ozime pšenice, odnosno 77,4% prognoze, ali obilne kiše odlažu setvu i žetvu kasnih useva.
Otkupne cene prehrambene pšenice ostaju na 170–177 dolara/t ili 8.000–8.400 grivni/t, a stočnog hleba na 150–155 dolara/t ili 7.000–7.500 grivni/t sa isporukom u luke na Dunavu ili zapadne terminale, ali zbog pada domaćih cena i rasta troškova isporuke, trgovačka aktivnost ostaje veoma niska. Prerađivači takođe održavaju cene prehrambene pšenice na 6.500–7.000 grivni/t sa isporukom u mlin.
Prema podacima SovEkona, izvoz pšenice iz Ruske Federacije u oktobru iznosiće oko 2-2,5 miliona tona (u poređenju sa 5,4 miliona tona u oktobru 2025. godine) zbog smanjenja isporuka iz regiona Crnog mora. Najveća ruska luka Novorosijsk delimično je nastavila isporuke žitarica nakon dužeg zastoja, a u prvih 20 dana oktobra iz nje je izvezeno 59,6 hiljada tona žitarica u poređenju sa 1,7 miliona tona za isti period prošle godine. Cena prevoza na relaciji Astrahan-Iran od 47 dolara/tona u avgustu dostigla je 117-122 dolara/tona zaključno sa 20. oktobrom 2026. godine.
Analitičari su povećali svoje prognoze za proizvodnju pšenice u Australiji u 2026/27. godine na 29,8-31 milion tona zbog povoljnih vremenskih uslova poslednjih meseci.
Blokiranje morskog izvoza žita iz crnomorskih luka Ukrajine i Ruske Federacije dovelo je do naglog rasta cena pšenice, tako da svaka vest ili glasina o nastavku pregovora stvara spekulativni pritisak na kotacije.
Juče su cene pšenice na berzi pale za 2,5-3,6% nakon vesti o ruskim pregovorima sa predstavnicima SAD i sporazumu ruskog predsednika o nastavku trilateralnih razgovora sa SAD i Ukrajinom od 10. novembra.
Fjučersi meke pšenice za decembar na berzi Euronext u Parizu najviše su pali, odmah za 3,6% na 233 €/t ili 261 $/t, jer imaju maksimalan profit od zatvaranja izvoza iz Ruske Federacije.
Decembarske fjučerse za američku pšenicu pale su na sledeći način:
za 2,5% na 230,8 dolara/t – za meku ozimu SRW pšenicu u Čikagu,
za 2,6% na 247,3 dolara/t – za tvrdu pšenicu za rafiniranje u Kanzas Sitiju (-13,4%),
za 1,6% na 240,8 dolara/t – za jaru HRS pšenicu u Mineapolisu (-10,3%).
Međutim, smatramo da strane neće postići nikakve suštinske pregovore o prestanku napada na luke ili brodove do januara-februara, kada će Ruska Federacija morati brzo da rasproda svoje značajne rezerve pšenice, dok će tokom cele zime ruski osvajači pokušavati da iscrpe i slome Ukrajince.

Povećanje troškova drumske i železničke logistike za isporuke kukuruza do luka na Dunavu ili terminala na zapadnoj granici, uzrokovano kašnjenjem u istovaru i nedostatkom slobodnog prostora, nastavlja da smanjuje domaće cene kukuruza u Ukrajini, koje su već pale ispod psihološkog nivoa od 5.000 UAH/t.
Zaključno sa 12. oktobrom, u Ukrajini je obrađeno 3,486 miliona tona kukuruza sa 589,4 hiljade hektara ili 13% površine, sa prosečnim prinosom od 5,91 tona/hektar. Tržište već oseća pritisak ponude, ali poljoprivrednici i dalje pokušavaju da prodaju prve ubrane serije po visokim cenama.
Izvoz kukuruza iz Ukrajine za 12 dana oktobra iznosio je samo 78 hiljada tona (u poređenju sa 223 hiljade tona u oktobru 2025. godine), a ukupno od početka sezone dostigao je 2 miliona tona (1,138 miliona tona za isti period prošle godine) zbog aktivnih isporuka u julu i avgustu.
Tokom nedelje, otkupne cene kukuruza u Ukrajini su pale za dodatnih 300–500 UAH/t na 4.500–5.000 UAH/t po uslovima EXW-elevator. Istovremeno, tražnja kukuruza sa isporukom do terminala na Dunavu je pala za 10 dolara/t na 160–165 dolara/t ili 8.000 UAH/t, a cene za novembarske isporuke su najavljene na 150 dolara/t.
Cene tražnje za kukuruz koji se isporučuje zapadnim terminalima ostaju na 8.000–8.500 UAH/t ili 165–175 dolara/t, ali cene za februarske isporuke su 185–190 dolara/t.
Smanjenje prognoze proizvodnje kukuruza u EU za 2,6 na 48 (56,8) miliona tona zbog smanjenja proizvodnje u Francuskoj za 38% usled suše nastavlja da povećava kotacije, što je podržano i daljim padom evra u odnosu na dolar.
Martovske fjučers cene kukuruza u Parizu porasle su za 3,2% tokom nedelje na 280,75 evra/t ili 314 dolara/t (+7,3% na mesečnom nivou), dok su novembarske fjučers cene, koje ističu 25. oktobra, porasle na 303 evra/t, što ukazuje na nestašicu ponude u oktobru.
Povećanje prognoze stručnjaka Ministarstva poljoprivrede SAD za proizvodnju kukuruza u SAD uzrokovalo je pad decembarskih fjučersa kukuruza u Čikagu za 4,6% za nedelju dana na 189 dolara/t, što je 11,5% niže od nivoa prošlog meseca.
Cene kukuruza u SAD su takođe pod pritiskom velikih zaliha u ranoj sezoni i veoma povoljnih vremenskih uslova za setvu kukuruza u Brazilu, što je već dovelo do većih prognoza proizvodnje .
Zaključno sa 11. oktobrom, kukuruz je požnjeven na 33% površine u SAD (39% u proseku tokom 4 godine), ali će suvo i toplo vreme koje se prognozira za narednih 7-10 dana ubrzati žetvu, što će povećati pritisak na cene.
Povoljne padavine se nastavljaju u Brazilu i Argentini, što podstiče poljoprivrednike da prošire svoje površine za sadnju i stvara dobre početne uslove za useve.
Kina je značajno smanjila svoju prognozu potrošnje kukuruzne stočne hrane u 2026/27. godine sa 209,6 na 200,5 miliona tona usred aktivne upotrebe alternativnih komponenti stočne hrane, posebno sojinog brašna, usled povećanog uvoza i prerade soje poslednjih godina.
Smanjenje potražnje iz Kine će nadoknaditi povećanje potražnje iz EU, tako da će SAD povećati isporuke EU u narednim mesecima, što može značajno smanjiti potražnju EU za ukrajinskim kukuruzom.
U oktobarskom izveštaju, stručnjaci Ministarstva poljoprivrede SAD (USDA) neznatno su snizili svoju prognozu za globalnu proizvodnju uljarica u 2026/27. godine, posebno za žetvu palminih koštica, kikirikija u Kini i uljane repice u EU, što je delimično nadoknađeno povećanom proizvodnjom soje i pamuka.
U poređenju sa procenama iz septembra, ukupni globalni bilans uljarica za 2026/27. godinu pretrpeo je sledeće promene:
Prognoza za globalnu proizvodnju uljarica smanjena je za 1,26 miliona tona na 722,2 miliona tona (701,01 milion tona u 2025/26. MG, 686,96 miliona tona u 2024/25. MG, 657,74 miliona tona u 2023/24. MG), posebno proizvodnja kikirikija - za 0,87 na 50,11 (51,18 miliona tona u 2025/26. MG) miliona tona, palminog jezgra - za 0,5 na 20,47 (21,15) miliona tona i uljane repice - za 0,4 na rekordnih 99,57 (96,04) miliona tona, što je delimično nadoknađeno povećanjem prognoze za proizvodnju soje za 0,35 na 442,7 (429,19) miliona tona.
Prognoza za globalnu preradu uljarica povećana je za 0,27 miliona tona na 611,89 miliona tona (593,4 miliona tona u 2025/26. godine, 568,95 miliona tona u 2024/25. godini i 543,74 miliona tona u 2023/24. godini) zbog povećane prerade soje i uljane repice.
Procena globalnih završnih zaliha uljarica smanjena je za 0,33 miliona tona na 146,31 milion tona (145,49 miliona tona u 2025/26. godine, 144,4 miliona tona u 2024/25. godini, 136,1 milion tona u 2023/24. godini).
Prognoza svetske proizvodnje soje povećana je za 0,35 miliona tona na rekordnih 442,70 miliona tona (429,19 miliona tona u 2025/26. MG i 428,1 milion tona u 2024/25. MG), pri čemu je svetski bilans gotovo nepromenjen u odnosu na septembar, avgust, jul i jun. Prognoza proizvodnje soje za Sjedinjene Američke Države povećana je za 0,73 miliona tona na 124,15 (116) miliona tona zbog povećanja procene prinosa za 0,3 bušel/akr na 53,1 bušel/akr, što je iznenadilo analitičare.
Nakon objavljivanja izveštaja, fjučersi soje za novembar u Čikagu porasli su za 0,3% na 474,7 dolara/t, što je 0,4% ispod nivoa dostignutog nakon septembarskog izveštaja.
Prognoza za globalnu proizvodnju uljane repice u 2026/27. godine smanjena je za 0,4 miliona tona na rekordnih 99,57 miliona tona (96,04 miliona tona u 2025/26. godini i 86,28 miliona tona u 2024/25. godini) zbog smanjenja prognoze za EU za 0,4 miliona tona na 19,75 (20,66) miliona tona. Istovremeno, prognoze za Australiju i Kanadu su ostale nepromenjene.
Prognoza za uvoz uljane repice u EU ostavljena je na 6,55 (6,95) miliona tona zbog sporog tempa isporuka na početku sezone.
U petak, nakon objavljivanja ažuriranog bilansa, novembarski fjučersi uljane repice u Parizu pali su za 2% na 502 evra/t ili 562 dolara/t (-9,7% u evrima, -13,5% u dolarima za mesec dana), ali su februarski fjučersi pali za samo 0,3% na 555,75 evra/t ili 623 dolara/t, što ukazuje na nedostatak potražnje skoro do nove godine.
Novembarski fjučersi kanole na berzi Vinipeg porasli su za 0,2% na 818.516,7 CAD/t ili 590 $/t (-1,6% CAD i +3% u dolarima za taj mesec).
Prognoza za globalnu proizvodnju suncokreta ostala je nepromenjena na rekordnom nivou od 63,65 miliona tona (55,16 miliona tona u 2025/26. i 53 miliona tona u 2024/25.).
U Ukrajini su cene suncokreta pale za dodatnih 2.000-3.000 UAH/t na 16.500-18.000 UAH/t sa isporukom u fabriku za mesec dana, pod pritiskom rastućih troškova logistike preko zapadne granice i novih napada ruskih agresora na postrojenja za ekstrakciju ulja i brodove koji prevoze naftu.
Visoke cene nafte i blokiranje izvoza iz crnomorskih luka Ukrajine i Ruske Federacije ostaju glavni faktori koji podržavaju cene uljarica, tako da bi mogli značajno da prilagode cene uljarica u bliskoj budućnosti.